中国已调整包括锂离子电池在内的电池产品出口增值税退税政策。对于从中国采购电池和储能产品的海外企业而言,这一政策变化可能影响供应商报价和未来的采购成本。
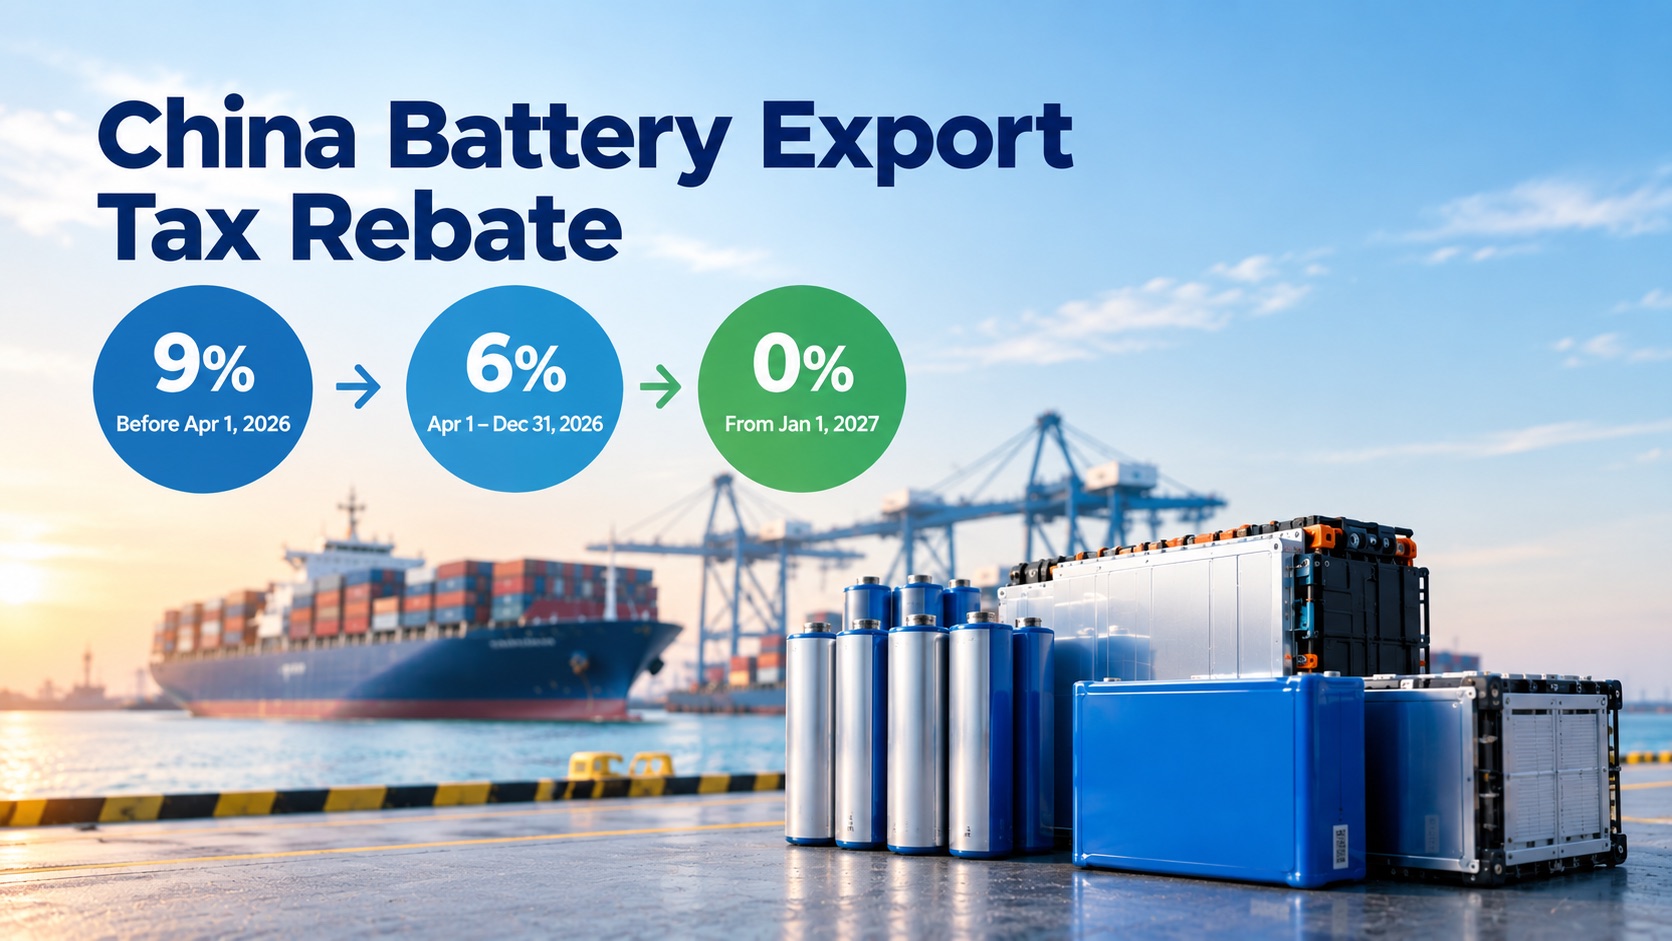
根据新政策,相关电池产品的出口增值税退税率将分阶段调整:
归入HS编码 85076000的锂离子蓄电池属于本次调整涉及的产品。
简单来说,符合条件的中国出口企业可享受的出口增值税退税率,将在2026年由9%降至6%,并自2027年起取消。
出口增值税退税是面向符合条件的中国出口企业的税收机制,并不是直接向海外买家征收的税费,也不意味着进口商在进口时会突然需要额外缴纳9%或6%的税款。
不过,这项政策会影响从中国出口的经济账。
此前可以获得较高出口退税的中国制造商和出口商,现在通过出口环节能够抵回的进项增值税会减少。根据各自的成本结构和利润空间,供应商可能因此需要调整出口价格。
例如,如果供应商此前按一定的退税水平来核算报价,退税率下调就可能压缩其净利润。供应商可能会采取以下做法:
实际影响因供应商而异。
不一定。
这是国际买家需要特别注意的一点。
出口增值税退税率从9%降至6%,并不意味着供应商报价会自动上涨3%。
实际的财务影响取决于多种因素,包括供应商的采购成本、进项增值税、生产成本、现有利润率、出口定价策略以及税务状况。
因此,买家在评估政策影响时,不宜简单地在现有报价上加3%或6%。
更好的做法是直接询问供应商,现有报价是否已经考虑了新的退税率。
该政策与从事以下产品国际贸易的企业尤其相关:
不过,具体税务处理取决于具体产品及其HS归类。
这一点对储能产品尤为重要,因为一套完整的储能系统可能包含多个组成部分,如电芯、电池模组、电池管理系统、功率转换设备及其他电气部件。
因此,进口商不应想当然地认为,所有在商业上被称为"储能系统"的产品,都与单个锂离子电池适用完全相同的税务处理。
对于从中国采购电池的企业,建议在确定长期价格之前,先与供应商直接沟通这项政策。
买家可以询问以下问题:
这些问题有助于买家区分真正由政策引起的成本上涨和正常的商业调价。
对于正在备货或已签合同的货物,买家应与中国供应商确认适用的价格和税务安排。
关键不只是下单时间,而是中国相关税收和出口规定如何适用于具体交易。
对于大批量或长期采购,也可以考虑在商务合同中明确约定应对中国税收政策变化的机制。
最重大的变化将出现在2027年1月1日,届时相关电池产品的出口增值税退税将按计划取消。
对于从中国大量采购的海外买家来说,2026年是重新审视采购策略和供应商报价的重要时期。
不过,取消退税并不意味着中国电池价格会自动上涨相同比例。市场竞争、原材料价格、制造成本、汇率以及供应商利润率,都将继续影响最终出口价格。
中国调整电池出口增值税退税,是国际电池和储能供应链的一项重要变化。
对海外进口商而言,核心要点很简单:
该政策并不会直接向外国买家征收新税,但可能加大中国出口企业的成本压力,从而影响未来的供应商报价。
因此,从中国采购锂电池或储能产品的进口商,应检查产品的HS归类、现有报价和长期供货协议,并与供应商沟通政策变化将如何影响未来价格。
尽早与供应商沟通,有助于买家更清楚地了解实际成本影响,避免在2026年及以后出现意外的价格调整。
延伸阅读:星石海空电池运输服务、锂电池出口运输要点,以及术语表中的 UN38.3 报告 和 MSDS。